2021年中国洗涤用品行业市场现状与企业竞争格局分析 洗涤用品国产化趋势愈加明显
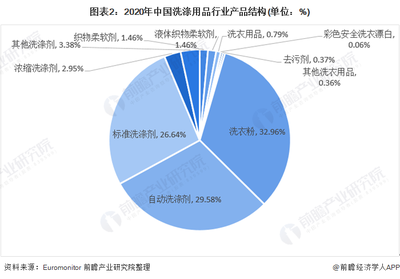
2021年,中国洗涤用品行业在消费升级、环保政策趋严以及新冠疫情常态化防控的多重背景下,呈现出新的发展态势。整体市场规模稳步增长,产品结构持续优化,而最引人注目的变化在于企业竞争格局的重塑——洗涤用品的国产化趋势愈加明显,本土品牌正从过去的跟随者转变为细分市场的引领者。
一、市场现状:规模稳增,品类分化
2021年,中国洗涤用品市场总体保持平稳增长。根据国家统计局及行业协会数据,合成洗涤剂产量约1100万吨,市场规模超过1200亿元,同比增长约5%。其中,洗衣液、餐具洗涤剂、洗手液等液体洗涤剂增速高于行业平均水平,而传统洗衣粉市场份额继续萎缩。受疫情催生的健康意识影响,除菌、抑菌类洗涤产品需求旺盛,衣物消毒液、抗菌洗手液等品类销售额同比增幅超过20%。
从渠道来看,线上销售占比进一步提升至约35%,直播电商、社区团购成为增长新引擎。线下商超流量下滑,但大卖场仍是大品牌打造高端形象的重要阵地。环保方面,无磷、可降解、浓缩化产品受到政策与消费者的双重推崇,多家企业推出浓缩洗衣凝珠、环保补充装等创新产品。
行业也面临原材料价格上涨的压力。2021年,石化下游的脂肪醇、烷基苯、液碱等原料价格同比上涨20%-50%,导致中小洗涤企业成本高企,加速了行业洗牌。
二、竞争格局:外资与本土博弈,国产化率提升
长期以来,中国洗涤用品市场由宝洁、联合利华、汉高等外资巨头主导,尤其在洗衣粉、洗衣液等主流品类中占据较大份额。但2021年的竞争格局出现了显著变化:
1. 本土头部企业强势崛起
立白、纳爱斯、蓝月亮、威莱(威露士)等本土品牌通过多年的渠道深耕和营销创新,已稳居第一梯队。2021年,立白、纳爱斯在洗衣液市场的销售额份额分别约为18%和15%,与联合利华旗下奥妙、宝洁旗下汰渍的差距进一步缩小。蓝月亮在洗衣液细分领域持续领先,其“浓缩+”战略抢占高端市场。
2. 国产化趋势愈加明显
国产化趋势主要体现在三个层面:一是消费者对国货的认同感增强,尤其是年轻群体在“国潮”消费趋势下更愿意尝试本土品牌;二是本土企业加大研发投入,在香型、配方、包装等方面快速迭代,部分产品品质已比肩外资;三是供应链优势,本土企业更贴近国内原料产地与消费市场,能更灵活应对需求变化。2021年“双11”期间,天猫、京东洗衣液品类销量前十品牌中,国产品牌占据六席,合计销售额占比首次超过50%。
3. 细分赛道涌现新势力
除了传统巨头,一些新兴国产洗涤品牌凭借成分透明、香氛差异化、绿色环保等营销点在2021年快速成长。例如,主打“留香珠”“洗衣凝珠”的新锐品牌,通过小红书、抖音等社交电商实现爆发,虽然体量尚小,但蚕食了部分外资与老牌国货的份额。
4. 外资企业调整策略
面对本土品牌的竞争,外资企业在2021年也做出反应。宝洁、联合利华加强在下沉市场的分销,并推出性价比更高的产品线。汉高则聚焦高端洗护,收购或合作本土品牌。不过,外资整体市场份额呈缓慢下降趋势,从2016年的约60%降至2021年的45%左右。
三、未来展望:国产化持续深化,行业整合加速
展望2022年及以后,中国洗涤用品行业的国产化趋势预计还将延续。一方面,国家政策鼓励消费品自主创新和绿色发展,为本土企业提供了有利环境;另一方面,成本压力和环保要求将淘汰落后产能,推动市场向头部企业和具有差异化优势的国产品牌集中。浓缩化、绿色化、功能细分化将成为竞争焦点。谁能在产品力、品牌力与供应链效率上取得平衡,谁就能在“国产替代”的浪潮中占据先机。